十五五规划中的产业布局与投资机会(三):下一轮新能源,核心不再是“发电”,而是“电力系统”
过去几年,只要提到新能源,市场首先想到的往往是光伏、风电和锂电。
但进入“十五五”,这套逻辑正在发生变化。
未来新能源最大的矛盾,已经不再是“能不能发出更多电”,而是:
越来越多的风电、光伏接入以后,电网怎么消纳、怎么调峰、怎么输送、怎么保持稳定。
因此,我对新能源内部的投资排序也做了调整。
此前的判断是:
储能>锂电>风电>光伏>特高压。
现在更倾向于:
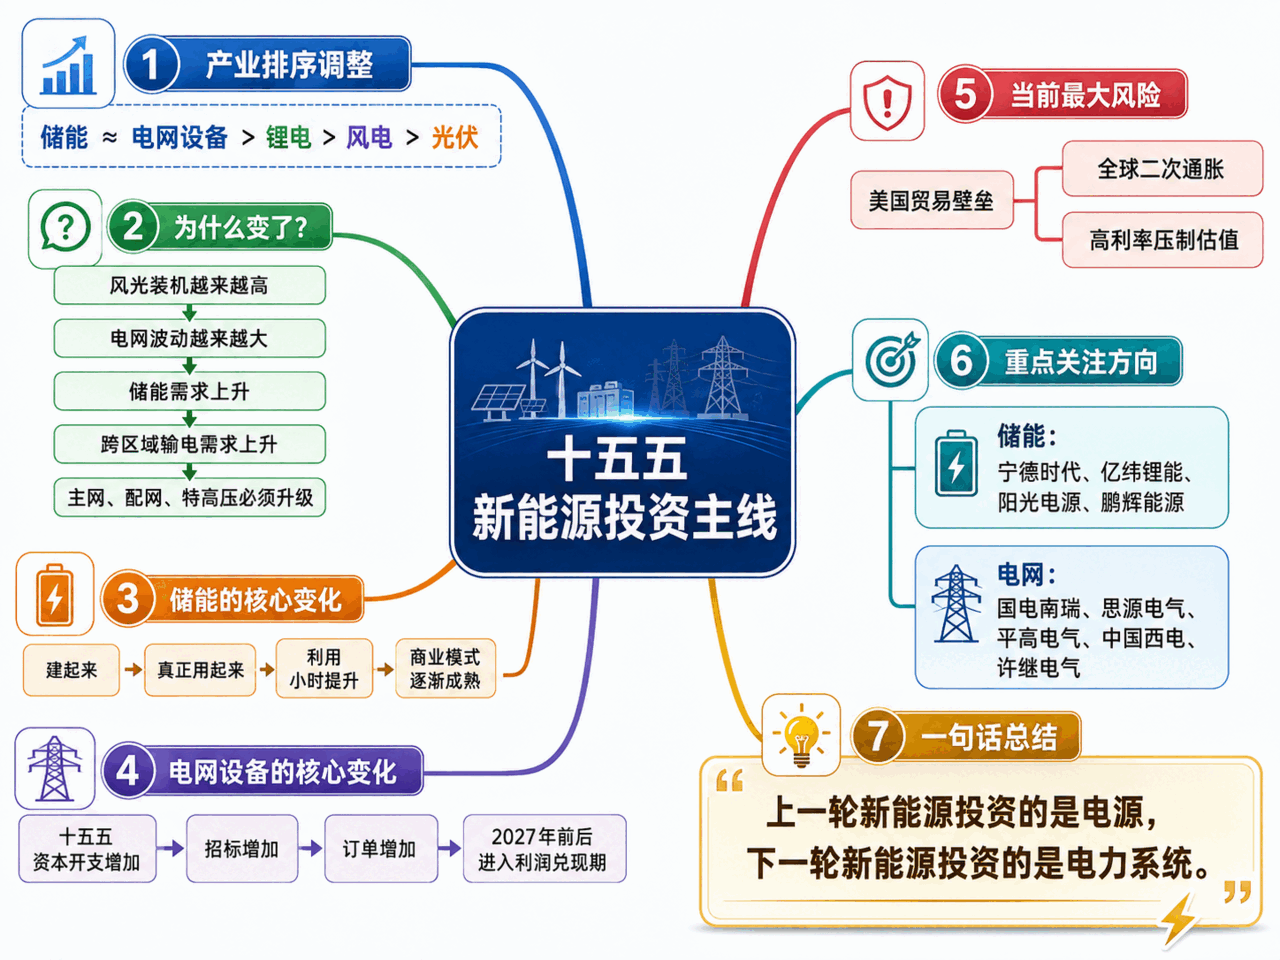
2026年下半年—2027年上半年:储能 ≈ 电网设备 > 锂电 > 风电 > 光伏。
整个投资逻辑从“新能源设备”升级成了“新型电力系统”。
一、为什么储能和电网开始比光伏、风电更重要?
道理其实很简单。
过去十年中国解决的问题是“新能源不够”。
现在逐渐变成了“新能源太多以后怎么管理”。
风电和光伏存在天然波动性:有风的时候发得多,没风的时候发得少;白天光伏大量发电,晚上迅速下降。
新能源占比越高,整个电网越难调度。
于是新的产业链就出现了:
**风光装机增加
→ 电力波动增加
→ 储能需求增加
→ 跨省输电增加
→ 特高压、主网升级
→ 分布式新能源增加
→ 配电网升级
→ 电网数字化和智能调度增加。**
所以未来新能源真正的资本开支中心,很可能从“电源侧”向“电网侧+储能侧”转移。
这也是为什么我认为未来一年最值得关注的不是光伏组件,而是储能、电网自动化、输变电设备和电力电子。
二、储能:真正的拐点不是装机,而是“用起来”
过去几年储能有一个问题:
装机增长很快,但很多项目实际利用率并不高。
如果一个储能电站建好了,却一年只运行几百个小时,那么无论装机规模多大,商业价值都有限。
所以储能真正的投资拐点不是“装了多少”,而是三个指标:
**第一,利用小时是否持续上升;
第二,容量补偿、辅助服务、电力现货机制是否完善;
第三,储能系统成本是否继续下降。**
一旦这三个条件同时改善,储能就会从“政策要求配储”变成真正的市场化基础设施。
这也是为什么我认为2026—2027年储能仍然是新能源中最值得重视的方向之一。
目前更值得关注的公司,我会分成两类。
第一类是大平台型龙头:
宁德时代、亿纬锂能。
宁德时代最大的优势是成本、规模、安全和制造能力,适合作为新能源核心资产。
亿纬锂能的弹性可能更大,特别是大容量储能电芯进入规模化阶段以后,市场份额提升可能直接带来利润增长。
第二类是高弹性公司:
阳光电源、鹏辉能源、上能电气。
阳光电源在储能系统和电力电子领域竞争力很强,但海外业务较多,需要额外考虑欧美贸易壁垒。
鹏辉能源则更像“盈利拐点型”公司,如果储能景气持续,利润弹性可能明显高于大市值龙头。
三、电网设备:可能是下一轮新能源最容易被低估的行业
如果储能是新能源系统的“蓄水池”,那么电网就是“高速公路”。
大量新能源集中在西部、北部,而主要用电需求集中在东部。
没有特高压和主网,电送不出去。
没有配网升级,分布式光伏、充电桩、储能和数据中心接不进来。
没有调度和控制系统,新能源比例越高,电网反而越不稳定。
所以未来几年电网不是简单扩建,而是要进行一次系统升级。
这里我最关注五家公司:
国电南瑞、思源电气、平高电气、中国西电、许继电气。
其中,国电南瑞更接近“新型电力系统的大脑”。
它不仅做传统电网设备,更重要的是继电保护、调度自动化、特高压控制保护和电力数字化。
新能源比例越高,电网越复杂,对这类控制系统的需求越高。
思源电气则胜在产品完整、经营效率高,兼具国内电网和海外市场。
平高电气、中国西电和许继电气更加直接受益于特高压建设。
如果未来国家电网十五五投资进一步加快,这三类公司的订单弹性会非常直接。
四、但这一轮不能简单复制2020年的新能源牛市
当前最大的区别,是宏观环境变了。
2020年前后的新能源行情处于:
低利率、全球化、供应链高度开放的环境。
现在则是:
贸易壁垒上升、地缘冲突增加、通胀风险提高、全球利率中枢偏高。
尤其需要注意美国针对中国电力设备、逆变器等产品的限制正在增加。
过去市场习惯给“出海公司”更高估值,因为海外意味着更大的市场。
现在情况变成:
海外业务既是增长来源,也是政策风险来源。
因此未来选股不能只看谁出口增长最快,而应该看:
国内有安全垫,海外有增量。
这也是为什么国电南瑞、平高电气、中国西电这类以内需和国家电网投资为核心的公司,在当前环境下反而更具有防御价值。
五、未来一年真正要看的,不是政策,而是利润
2026年下半年,我更关注三个问题:
国家电网和南方电网招标是否继续增长;
储能利用小时是否继续改善;
贸易壁垒和高利率是否造成估值压缩。
如果产业景气继续向上,但市场因为宏观风险出现明显回调,反而可能形成更好的配置机会。
到了2027年上半年,核心则会变成:
订单有没有进入收入,收入有没有进入利润。
如果电网招标持续增长、储能利用率改善,同时龙头企业毛利率开始回升,那么储能和电网设备就可能从“政策行情”真正进入“业绩行情”。
结语
“十五五”的新能源投资逻辑正在发生一个非常重要的转向。
过去十年投资的是:
多发电。
未来五年投资的可能是:
如何管理这些电。
所以我的排序已经明确调整为:
储能 ≈ 电网设备 > 锂电 > 风电 > 光伏。
目前最值得重点跟踪的公司包括:
储能:宁德时代、亿纬锂能、阳光电源、鹏辉能源。
电网设备:国电南瑞、思源电气、平高电气、中国西电、许继电气。
如果只能用一句话概括这篇文章:
上一轮新能源投资的是电源,下一轮新能源真正值得投资的是电力系统。
全文共2007个字,阅读约需5分钟。
〔声明〕本文仅为个人投资思考记录,不构成任何投资建议,据此操作风险自担。